Domain betonbodenplatte.de kaufen?
Wir ziehen mit dem Projekt
betonbodenplatte.de um.
Sind Sie am Kauf der Domain
betonbodenplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betonbodenplatte.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Der Baustoff Beton. Herstellungs- und Verarbeitungsverfahren, Taschenbuch von Daniel Kirchner, GRIN, 978-3-668-19959-0Der Baustoff Beton. Herstellungs- Und Verarbeitungsverfahren, Taschenbuch Von Daniel Kirchner, Grin, 978-3-668-19959-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
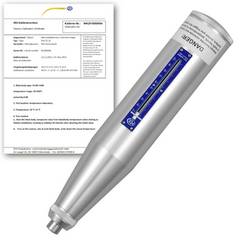
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **


Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Baustoff Beton. Herstellungs- und Verarbeitungsverfahren, Taschenbuch von Daniel Kirchner, GRIN, 978-3-668-19959-0Der Baustoff Beton. Herstellungs- Und Verarbeitungsverfahren, Taschenbuch Von Daniel Kirchner, Grin, 978-3-668-19959-0, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologisches Baustoff-LexikonÖkologisches Baustoff-Lexikon , Bauprodukte · Chemikalien Schadstoffe · Ökologie Innenraum · Nachhaltigkeit , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Linden, Wolfgang~Marquardt, Iris, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 722, Keyword: Architektur; Asbest; Baubiologie; Bauchemikalie; Bauprodukt; Baustoff; Baustofflexikon; Bautechnik; Bauökologie; Chemikalie; Flammschutzmittel; Lösemittel; Raumausstattung; Schadstoff; Weichmacher; Ökologie; Ökologisches Bauen, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Bau / Bauberufe~Bauberuf~Bau / Baustoff~Baustoff~Enzyklopädie~Bau / Hochbau~Hochbau~Nachhaltigkeit~Sustainable Development~Ökologie~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Umwelt / Schutz, Umweltschutz, Fachkategorie: Nachschlagewerke~Umweltschutz, Nachhaltigkeit~Hochbau und Baustoffe~Bauhandwerk, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 41, Gewicht: 1320, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 7632410, Vorgänger EAN: 9783800732326 9783788076863 9783788075491 9783788074975, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
PCE Instruments PCE-HT-75-ICA Betonprüfhammer kalibriert (ISO) 0,735 J, 0,735 Nm Baustoff / Beton HärteprüferDer Low-Force-Betonprüfhammer arbeitet nach dem Prinzip von Schmidt. Neben dem wesentlichen Einsatz im Bau- und Konstruktionsbereich wird der einfach einzusetzende Low-Force-Betonprüfhammer wesentlich auch in vielen anderen Industrien zweckentfremdet verwendet (Wickelhärte-Prüfung von Produkten auf einer Rolle, ...). Die Prüfung wird unter einer immer gleichen Schlagenergie von 0,735 J durchgeführt. Die initiale kinetische Rückprallenergie wird als ein Maß der Betonhärte / Flächenpressung oder Druckfestigkeit (kg/cm² oder umgerechnet in N/mm²) am Low-Force-Betonprüfhammer angegeben. Die Güte von Beton wird hauptsächlich anhand seiner Druckfestigkeit beurteilt, da diese direkt für das Tragverhalten und die Dauerhaftigkeit von Konstruktionen aus Beton maßgebend ist. Der Low-Force-Betonprüfhammer bringt eine deutlich niedrigere Schlagenergie auf den Beton auf, weshalb er besonders zur Prüfung von dünnwandigen Elementen bis zu einer Materialstärke von 100 mm geeignet ist. Die Druckfestigkeit wird durch eine Buchstaben- und Zahlenfolge bezeichnet. Beispiel: B 25 bedeutet, dass es sich hier um Normalbeton mit einer Druckfestigkeit von 25 N/mm² handelt. Es gibt verschiedene Zwischenwerte bis zur obersten Festigkeitsklasse B 55. So können Sie mittels des Low-Force-Betonprüfhammers einfach, schnell und genau eine Klassifizierung vornehmen. Der Low-Force-Betonprüfhammer wird bei einer Bestellung immer werkseitig kalibriert ausgeliefert, kann aber auch optional (gegen Aufpreis) laborkalibriert und mit einem ISO-Prüfzertifikat / Prüfschein ausgerüstet werden. Allgemeine Information zur Druckfestigkeitsmessung von Beton mit dem Low-Force-Betonprüfhammer Unter der Druckfestigkeit wird im Allgemeinen die unter einachsiger, kurzzeitiger Druckbelastung gemessene Bruchfestigkeit verstanden. Die Druckfestigkeit des Betons wird im wesentlichen durch folgende Einflussgrößen bestimmt: - Festigkeit des Zementsteins - Zusammensetzung und Verdichtung des Betons - Alter und Lagerungsverhältnisse - Prüfkörpergestalt und -abmessungen - Belastungsart und -dauer Die Druckfestigkeit wird klassisch im Labor an Beton-Würfeln oder Kreiszylindern ermittelt. Bei Zylindern empfiehlt es sich die, zum Erlangen einer ebenen und glatten oberen Druckfläche meist erforderliche, Abgleichschicht sofort nach dem Abstreichen des überstehenden Betons aufzubringen. Zylinder sollen stehend erhärten. Da in der Praxis eine Härteprüfung nach Labormethode nicht durchführbar ist, wird hier der einfach zu handhabende und relativ genau arbeitende Low-Force-Betonprüfhammer verwendet. Die Druckfestigkeit wird über die Messung der Materialhärte mittels des Low-Force-Betonprüfhammers (Rückprallwert R) an der Oberfläche des Betons und mit Hilfe von der Umrechnungstabelle (auf der Rückseite des Gerätes) ermittelt bzw. aus der Tabelle in der Bedienungsanleitung entnommen.999,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lumibricks Untergrund-TanzschlachtDer Lumibricks Untergrund-Tanzschlacht Bausatz bietet ein kreatives und unterhaltsames Erlebnis für Kinder ab 8 Jahren. Mit insgesamt 429 Teilen können junge Baumeister eine lebendige Tanzszene mit einer DJ-Kabine, Albumcovern und beeindruckender Wandkunst gestalten. Die klare Montageanleitung ermöglicht es, die einzelnen Komponenten einfach zusammenzufügen. Ein besonderes Highlight ist die integrierte LED-Beleuchtung, die das Modell zum Leben erweckt und für eine stimmungsvolle Atmosphäre sorgt. Zudem kann das Set horizontal mit einem Busbahnhof verbunden werden, was die Spielmöglichkeiten erweitert. Hergestellt aus hochwertigem Kunststoff, ist dieser Bausatz sowohl robust als auch langlebig und fördert die Kreativität und das räumliche Denken der Kinder. - Inklusive LED-Beleuchtung für lebendige Effekte - Detaillierte DJ-Kabine und Wandkunst für realistischen Spielspass - Einfache Montageanleitung für Kinder ab 8 Jahren - Verbindbar mit Busbahnhof für erweiterte Spielmöglichkeiten.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.